이 기사는
2026년 10월 15일 11:41 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 장민지 기자]
롯데렌탈(089860)이 중고차 매각 의존도를 낮추면서도 상반기 수익성을 끌어올렸다. 렌탈수익이 늘고 감가상각 부담이 완만해진 덕분이다. 다만 최대주주가 사모펀드(PEF)로 바뀔 경우 공모사채 중도상환 가능성이 있어 유동성 관리가 변수로 떠올랐다.
(사진=롯데렌탈)
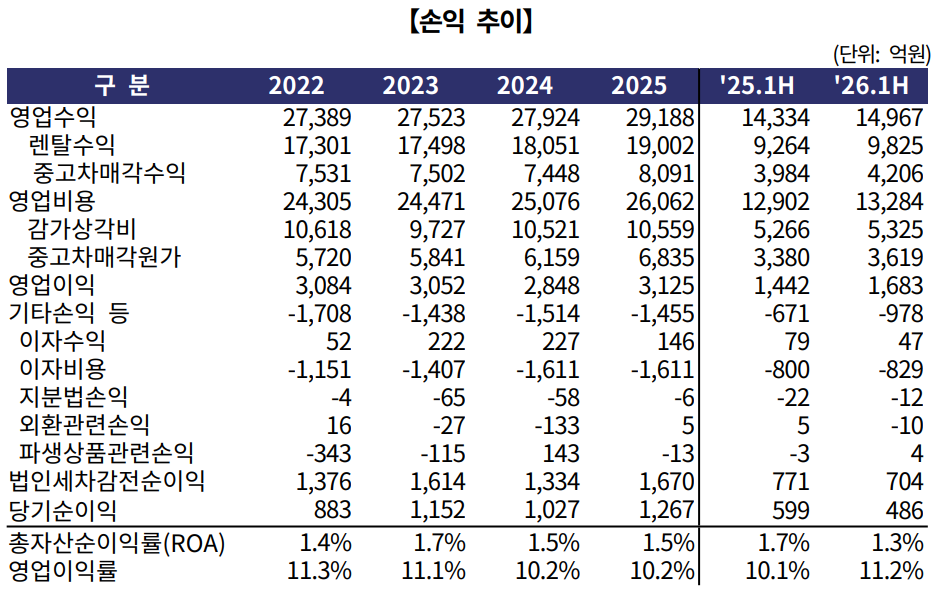
15일 한국기업평가에 따르면 롯데렌탈의 올해 상반기 영업이익은 1683억원으로 전년 동기 1442억원 대비 16.7% 늘었다. 영업이익률은 10.1%에서 11.2%로 1.1%포인트 올랐다. 렌탈수익이 9825억원으로 6.1% 증가한 반면, 감가상각비는 5325억원으로 1.1% 느는 데 그친 영향이다.
이익 구조도 바뀌고 있다. 상반기 중고차매각이익은 587억원으로 2.8% 줄었고, 영업이익에서 차지하는 비중은 41.9%에서 34.9%로 낮아졌다. 이 비중은 2024년 45%, 지난해 40%에 이어 하락세를 이어가고 있다. 영업이익에서 중고차매각이익을 뺀 금액은 지난해 상반기 838억원에서 올 상반기 1096억원으로 30.8% 늘어 렌탈 중심의 이익이 영업이익 증가를 이끈 셈이다.
(사진=한국기업평가)
롯데렌탈은 중고차 장기렌탈 확대와 재계약 강화로 렌탈이익 중심의 포트폴리오를 강화하는 한편 중고차매각이익 발생 시기를 늦추고 규모도 줄이고 있다. 중고차 판매로 남기는 마진이 줄어들고 있기 때문이다. 중고차매각원가율은 2022년 76%에서 올해 상반기 86%까지 올랐다. 렌탈자산 사용기간이 길어지면 신규 차량 투자 부담도 줄어 레버리지 관리에 유리하다.
다만 올해 상반기 레버리지배율은 높아졌다. 레버리지배율은 자기자본 대비 총자산의 배율로 높아질수록 빚으로 굴리는 자산이 많아졌다는 의미다. 올해 상반기 말 레버리지배율은 5.1배로 지난해 말 4.7배보다 올랐고 부채비율도 412.6%로 40.3%포인트 높아졌다. 렌탈자산이 7.2% 늘면서 총차입금이 4조 8831억원으로 7.8% 불어난 탓이다. 순이익은 486억원으로 전년 동기 대비 18.9% 줄었다. 관계기업 쏘카의 유상증자로 지분율이 희석되면서 144억원의 지분가치손실이 발생했기 때문이다.
유동성 대응력은 양호하다는 평가다. 1년 내 만기가 돌아오는 단기성차입금이 2조 4368억원에 달하지만, 현금성자산 3840억원과 미사용 약정한도 6261억원에 렌탈자산에서 들어올 현금흐름을 감안하면 대응 여력은 충분하다는 평가다. 다만 유동비율은 2022년 말 47.8%에서 올해 상반기 말 25.6%로 낮아졌고 단기성차입금이 총차입금에서 차지하는 비중도 49.9%에 이른다. 차입금 만기구조 장기화가 필요한 시점이다.
여기에 롯데그룹이 지난 8월 지분 61.2% 전부를 텍사스퍼시픽그룹(TPG) 인수목적법인에 넘기기로 하면서 지배구조가 바뀌면 공모사채 9610억원이 중도상환될 수 있다는 부담도 존재한다.
박광식 한국기업평가 수석연구원은 보고서를 통해 "렌터카 업계 1위의 매우 안정적인 시장지위를 확보하고 있으며 자동차렌탈 부문의 수익성과 레버리지배율 또한 우수한 수준을 지속하고 있다"고 분석했다.
장민지 기자 wkdalswl05@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지