이 기사는
2026년 10월 28일 09:58 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 홍준표 기자] PACM프라이빗에쿼티(PE)와 PACM자산운용이 전환사채(CB) 750억원을 인수하며 원텍의 성장 가능성에 다시 베팅했다. 하지만 정작 원텍의 주가는 올해 고점 대비 60% 넘게 하락하면서 시장의 의문이 이어지고 있다. 주가 하락으로 CB의 주식 전환 가능성이 낮아진 가운데, 홈뷰티·화장품 등 신사업이 실질적인 실적과 현금 창출로 이어질지가 관건으로 떠올랐다.
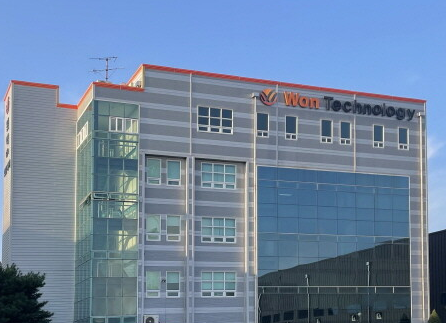
대전 유성구에 위치한 원텍 대전 본사 (사진=원텍)
27일 한국거래소에 따르면 원텍은 지난 26일 3725원에 거래를 마쳤다. 이는 지난 1월30일 종가 기준 고점이었던 1만 220원과 비교해 약 64%나 폭락한 수치다. 외형 성장세에도 불구하고 주가가 약세를 면치 못하는 배경에는 이익 성장 둔화와 신사업 성과에 대한 불확실성이 자리 잡고 있다는 분석이다.
올리지오 수출·홈뷰티 확장에 투자…상반기 외형 성장 이어가
올해 5월 발행된 3회차 CB의 인수인은 '뷰티디바이스2026 사모투자합자회사(400억원)'와 '
NH투자증권(005940)(350억원)'이다. 실질적으로는 PACM PE가 프로젝트펀드를 통해 400억원을, PACM자산운용이 운용하는 코스닥벤처펀드를 통해 350억원을 투자한 구조다. 조달 자금 중 250억원은 기존 CB 상환에, 나머지 500억원은 운영자금으로 배정됐다. 원텍은 이 자금을 활용해 홈케어 뷰티 디바이스 ‘올리지홈’의 시장 안착과 화장품 사업 확장을 본격화한다는 구상이다.
PACM이 원텍에 재투자한 배경에는 대표 제품인 '올리지오'의 해외 성장세와 소비재 네트워크를 활용한 사업 확장 기대감이 작용했다. 앞서 2023년 300억원 규모의 2회차 CB에도 참여했던 PACM PE는 당시 웰컴캐피탈과 함께 50억원을 주식으로 전환한 바 있다. 남은 250억원은 올해 6월 투자자의 풋옵션(조기상환청구권) 행사에 따라 상환됐다. 기존 투자금을 일단 회수함과 동시에 새로운 대형 CB 발행에 다시 참여하며 동행을 이어간 셈이다.
원텍은 2024년 매출 1153억원, 영업이익 348억원을 기록한 데 이어 2025년 매출 1568억원, 영업이익 517억원을 올렸다. 전년 대비 각각 36.1%, 48.6% 증가한 수치다. 올리지오를 앞세운 해외 사업도 확대됐다. 2025년 수출 비중은 70.0%로 전년 60.2%에서 9.8%포인트 상승했다.
올해 상반기 매출 역시 877억원으로 전년 동기 대비 13.6% 증가했다. 해외 매출 규모는 645억원으로 전년 동기(534억원) 대비 20.9% 늘었다. 다만 기대를 모으는 홈케어 매출은 16억원으로 아직 전체의 1.8%에 불과한 상황이다.
외형 성장과 달리 수익성 지표는 뒷걸음질 쳤다. 상반기 영업이익은 223억원으로 전년 동기(318억원) 대비 30% 감소했다. 해외 마케팅과 인력 확충에 따른 선제적 투자 여파로 판매비와관리비(362억원)가 79% 급증한 탓이다. 특히 광고선전비는 132억원으로 전년 동기(43억원)의 세 배 수준까지 치솟았다. 향후 성장을 위한 발판이라 할 수 있지만, 단기적으로는 이익률을 갉아먹는 요인으로 꼽힌다.
영업활동 현금흐름도 삐걱거리고 있다. 지난해 상반기 214억원 순유입이었던 영업현금흐름은 올해 상반기 134억원 순유출로 돌아섰다. 현금흐름표상 매출채권 증가로 142억원, 재고자산 증가로 79억원, 기타자산 증가로 47억원이 각각 빠져나간 결과다. 반면 상반기 순이익은 259억원으로 전년 동기보다 늘었는데, 이는 실제 현금 유입이 없는 CB 관련 파생부채 평가이익(212억원)이 금융수익으로 착시 효과를 낸 착시 지표다. 주가 하락에 따라 전환권 등 파생부채의 공정가치가 조정되면서 장부상 이익만 잡힌 것이다.
전환가 밑도는 주가…CB 상환 부담
이에 증권가 분위기도 냉랭해졌다.
삼성증권(016360)은 수출 성장세에도 불구하고 매출 믹스 악화와 판관비 상승 탓에 2분기 실적이 기대치를 밑돌았다고 분석했다. 이에 따라 목표주가를 기존 1만원에서 7000원으로 대폭 하향 조정했다. 홈뷰티와 화장품 사업이 중장기적인 성장 카드는 될 수 있지만, 단기 이익 가시성이 떨어지는 데다 CB 발행에 따른 주식 가치 희석 부담도 고려해야 한다는 평가다.
이번 3회차 CB의 최초 전환가액은 8270원이며 시황에 따른 조정 하한(리픽싱 최저선)은 5789원이다. 현재 주가(3725원)는 두 가격을 모두 한참 밑돌고 있다. 만약 향후 주가가 회복돼 CB가 전량 주식으로 전환된다면 발행 당시 주식 수의 10.12%에 달하는 신주 물량이 쏟아지게 된다. 다만 조기상환을 요구할 수 있는 첫 풋옵션 행사일은 2028년 5월22일로 아직 시간적 여유는 있는 상황이다.
그러나 중장기적인 대규모 투자 계획은 향후 자금 운용의 변수가 될 전망이다. 원텍은 최근 과천 사옥 신축을 위해 토지와 건물을 2445억원에 양수하기로 결정했다. 이는 지난해 말 자산총액의 112.5%에 달하는 대형 투자다. 2026년 10월 계약금 122억원을 시작으로 2028년 10월 1차 중도금 122억원, 2031년 10월 2차 중도금 245억원을 차례로 지급해야 하며, 잔금(80%)은 2032년 준공 시점에 치러야 한다.
여기에 원텍은 지난 9월 관계회사인 원메디코 지분 39.03%를 133억원에 취득했다. 원메디코는 2024년과 2025년 각각 5억 4300만원 6억 1700만원의 순손실을 기록한 회사다. 원텍은 사업 다각화를 명분으로 내세웠으나 시장의 시선은 곱지 않다. 최근 일본 투자회사 재팬 M&B 홀딩스 지분 취득 사실을 약 4개월이나 지연 공시해 한국거래소로부터 불성실공시법인 지정 예고를 받은 점도 주주 신뢰도를 떨어뜨리는 대목이다.
<IB토마토>는 원텍 측에 관련 내용을 문의했으나 답변을 받지 못했다.
홍준표 기자 junpyo@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지