이 기사는
2026년 10월 26일 17:53 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 김소윤 기자]
KCC(002380)가 다음 달 만기가 돌아오는 2000억원 규모의 빚을 갚기 위해 회사채 발행에 나선다. 만기가 임박한 회사채를 차환해 상환 부담을 줄이려는 것으로 보인다. 조달 규모는 수요예측에 따라 최대 4000억원까지 늘어날 수 있다.
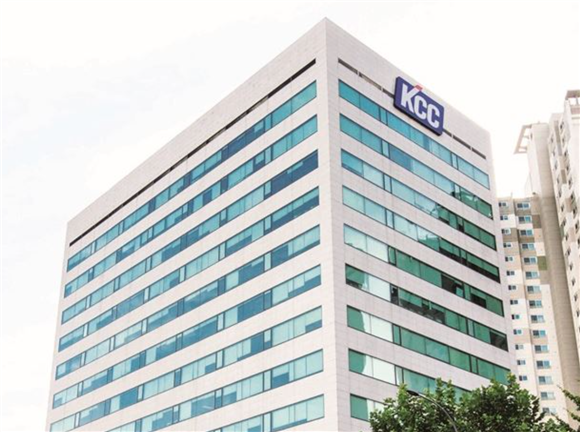
서울 서초구에 위치한 KCC 본사 (사진=KCC)
26일 금융감독원 전자공시시스템에 따르면 KCC는 2년물 800억원, 3년물 1200억원 등 총 2000억원 규모의 회사채를 발행한다. 오는 27일(오전 9~16시) 실시하는 수요예측 결과에 따라 발행 규모는 최대 4000억원까지 늘어난다. 납입일은 11월 4일이다.
NH투자증권(005940), KB증권, 한국투자증권, 신한투자증권,
삼성증권(016360),
키움증권(039490) 등 6개 증권사가 공동으로 주관한다.
회사채 금리는 수요예측을 거쳐 결정한다. KCC의 기존 회사채 시장금리를 기준으로 ±0.30%p 범위에서 투자자들의 수요를 확인한다.
조달 자금 2000억원은 전액 채무 상환에 사용한다. 해당 채무는 내달 5~24일 만기가 도래하는 기업어음·단기사채다. 차입금 금리는 연 3.14~3.51%다.
KCC의 수익성 악화는 이번 회사채 발행의 변수다. 금융감독원 전자공시시스템에 따르면 회사의 올해 상반기 연결 기준 매출액은 3조 4157억원으로 전년 동기 대비 4.6% 증가했다. 영업이익은 2581억원에서 2225억원으로 13.8% 줄었고, 영업이익률도 7.9%에서 6.5%로 낮아졌다. 제품 판매는 늘었지만 원재료 가격과 물류비 등이 오르면서 수익성이 떨어졌다.
사업별로는 실리콘·도료 부문의 수익성 악화가 두드러졌다. 전체 매출의 절반가량을 차지하는 실리콘 부문은 올해 상반기 영업이익이 615억원에서 399억원으로 35.2% 급감했다. 중국 업체의 가격 공세로 경쟁이 심화됐고, 원가·운송비 상승이 부담이 됐다는 분석이다. 도료 부문 또한 원재료 가격 상승 등의 영향으로 영업이익이 21.8% 줄었다.
차입금은 늘어났다. 올해 6월 말 연결기준으로 KCC의 총차입금은 5조 2655억원으로 지난해 말보다 2547억원 증가했다. 1년 안에 갚아야 하는 단기성 차입금의 경우 2조 721억원에서 2조 9148억원으로 8427억원이나 늘었다. 전체 차입금 가운데 해당 계정이 차지하는 비중도 41.4%에서 55.4%로 상승했다.
부채비율과 차입금 의존도는 개선됐다. KCC의 올해 6월 말 부채비율은 91.7%로 작년 말(114.8%)에서 23.1%p, 차입금 의존도는 29.8%에서 24.9%로 4.9%p 낮아졌다. 현금과 단기금융상품 또한 약 1조 2027억원을 보유했다.
주관사들은 KCC의 재무안정성이 전반적으로 개선되고 있다고 평가했다. 공동대표주관사 관계자는 증권 신고서를 통해 “KCC는 확보한 현금을 바탕으로 차입금을 상환하고 있다”라며 “보유 중인 상장주식 등 우량 자산을 활용해 재무구조 개선을 지속하고 있다”고 밝혔다.
김소윤 기자 syoon133@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지